Enrutamiento inteligente de pagos: cómo funciona y por qué importa para tus tasas de aprobación
Payments 101
Actualizado 2 nov 2026
15 min

Anton Tsyslytskyi
Product Manager, Solidgate
El enrutamiento inteligente en pagos globales es una ventaja competitiva. Descubre cómo funciona y por qué las empresas lo necesitan para crecer en los mercados internacionales.
Si estás investigando sobre el enrutamiento inteligente de pagos, puede que tus tasas de aprobación varíen entre mercados sin una razón clara o que tu configuración con varios PSP sea cada vez más difícil de gestionar. O quizá te estás expandiendo a nuevos mercados y tu lógica de enrutamiento actual no da abasto.
La causa de fondo suele ser la misma. Cada región tiene adquirentes con un rendimiento distinto, requisitos propios de métodos de pago locales y modelos de riesgo diferentes en los emisores. Una configuración de enrutamiento pensada para un mercado rara vez funciona en otro sin ajustes.
Fíjate en Brasil, por ejemplo. La baja penetración de las tarjetas de crédito y la fuerte preferencia por PIX y Boleto Bancário hacen que la adquirencia local sea clave. Usar un adquirente internacional en lugar de uno nacional puede reducir las tasas de aprobación en más de un 20 %.
dirige cada transacción al proveedor de pagos con más probabilidades de aprobarla, según la ubicación, el método de pago y el tipo de transacción. Esta guía explica cómo funciona, cómo mejora las tasas de autorización y cómo implementarlo en tu stack.
De un vistazo
- El enrutamiento inteligente de pagos elige el proveedor adecuado para cada transacción según el tipo de tarjeta, el país emisor, el importe y las reglas que configures.
- El enrutamiento ataca tres puntos de fallo distintos: los falsos rechazos por desajustes con el emisor, la fricción transfronteriza por usar el proveedor equivocado y los rechazos blandos (soft declines) que se pueden recuperar con la cascada.
- Un mejor enrutamiento mejora a la vez las , reduce las comisiones de procesamiento y protege la conversión en mercados regulados con requisitos de cumplimiento.
- Para implementar el enrutamiento inteligente, evalúa tu infraestructura, elige una solución de enrutamiento de pagos, configura reglas por corredor y monitoriza el rendimiento a lo largo del tiempo.
¿Qué es el enrutamiento inteligente de pagos?
El enrutamiento inteligente de pagos (también llamado smart payment routing) es el sistema que decide en tiempo real qué adquirente, procesador o proveedor de servicios de pago (PSP) gestiona cada transacción, según las reglas que configures.
A diferencia del tradicional, que usa una ruta fija para todas las transacciones, el enrutamiento inteligente evalúa cada pago según condiciones configurables y tiene en cuenta varios factores, como:
- Preferencias del emisor de la tarjeta: algunos emisores favorecen de forma constante a determinados adquirentes por sus relaciones existentes y su apetito de riesgo. Enrutar al adquirente adecuado para ese emisor influye directamente en que la transacción se apruebe.
- Importe y moneda de la transacción: las transacciones de alto valor pueden requerir proveedores con controles antifraude más sólidos; la moneda determina qué proveedores pueden procesar el pago de forma nativa.
- Geolocalización y requisitos regulatorios: los requisitos de SCA en la UE, las preferencias por redes nacionales en APAC y las normas de los esquemas de tarjetas en LATAM varían según el mercado. El adquirente adecuado para una transacción alemana puede no serlo para una brasileña.
- Scoring de riesgo: los resultados del control antifraude se pueden incorporar a la lógica de enrutamiento como parámetros personalizados, para dirigir las transacciones de mayor riesgo a proveedores con mejores capacidades de autenticación.
- Rendimiento del proveedor: disponibilidad, estado de los MID activos y los datos históricos de rendimiento que observas en la analítica y conviertes en reglas de enrutamiento.
ofrece a los comercios una infraestructura unificada para gestionar varios proveedores y coordinar los flujos de transacciones. El enrutamiento inteligente de pagos es un componente central de una : elige el proveedor adecuado para cada transacción según las reglas que hayas configurado.
El resultado: menos rechazos y más conversión. En la práctica, logró aumentar su tasa de aprobación entre un 5 y un 7 % al combinar el ajuste de MCC con el enrutamiento inteligente entre varios adquirentes.
Cómo funciona el enrutamiento inteligente de pagos
Cuando un cliente envía un pago, el motor de enrutamiento trabaja en segundo plano en milisegundos. Esto es lo que ocurre en cada fase.

Análisis de los datos de la transacción
El sistema recoge los metadatos de la tarjeta (BIN, banco emisor, red de tarjetas), el contexto de la transacción (importe, moneda, país) y los datos del comercio (MCC, descriptor). Es la base de todas las decisiones de enrutamiento posteriores.
Aplicación de las reglas de enrutamiento
Las reglas de enrutamiento son condiciones que configuras: lógica explícita del tipo "si ocurre X, haz Y" que indica al motor qué conector gestiona cada tipo de transacción. Se crean a partir de datos de rendimiento reales y se aplican de forma coherente a todas las transacciones que cumplen las condiciones.
Por ejemplo: si la tarjeta se emitió en Alemania, enruta al adquirente A. Si la transacción supera los 500 €, enruta al adquirente B, que tiene controles antifraude más sólidos. Si el adquirente A devuelve un rechazo, pasa al adquirente C.
Con como Solidgate, actualizas las reglas de enrutamiento en minutos, sin necesidad de desarrolladores. Cada cambio queda versionado: lo preparas como borrador, lo validas, lo publicas y, si algo falla, vuelves atrás con un clic. Cuando un proveedor rinde por debajo de lo esperado en un corredor concreto o entras en un nuevo mercado, puedes reaccionar el mismo día.
Solidgate también ofrece plantillas de enrutamiento predefinidas y guías de enrutamiento inteligente para evitar errores de configuración en los casos más habituales.
Enrutamiento al proveedor adecuado
El motor de enrutamiento lee tus reglas de arriba abajo y selecciona el primer conector cuyas condiciones coinciden con la transacción. Imagina a un cliente alemán que paga con Mastercard a un comercio estadounidense. El motor enruta la transacción al proveedor europeo que has configurado para el tráfico de Mastercard de la UE, con relaciones con emisores locales y cumplimiento de SCA. La tasa de aprobación de ese tipo de transacción puede ser hasta un 15 % más alta que con un adquirente estadounidense sin conexiones con emisores de la UE.
Cascada cuando un pago falla
Si la ruta principal falla (por un problema técnico o un rechazo blando), el sistema reintenta automáticamente con un proveedor alternativo. Si falla un pago con tarjeta, también puede pasar a un método de pago alternativo si has configurado esa opción. El código de motivo de rechazo determina la vía de recuperación: los rechazos blandos activan un reintento inmediato; los rechazos definitivos (hard declines), no.
En la base de comercios de Solidgate, la cascada entre adquirentes de respaldo aumenta el LTV un 14,8 % de media.
Idea clave: todo el proceso, desde la lectura de los datos de la transacción hasta la cascada en caso de fallo, se ejecuta en milisegundos. Cada pago toma la mejor ruta disponible, con recuperación automática si la ruta principal falla.
¿Quieres ver cómo funciona el enrutamiento inteligente de pagos en tu stack? .
Cómo influye el enrutamiento en las tasas de aprobación
La mejora de la tasa de autorización viene de tres mecanismos distintos que funcionan a la vez.
Menos falsos rechazos
En los pagos online, muchas transacciones rechazadas son falsos positivos: el banco emisor rechaza una transacción legítima por modelos antifraude desactualizados o una configuración de riesgo demasiado prudente. Según los , la sospecha de fraude es el segundo motivo de rechazo más frecuente a nivel mundial.
Los falsos rechazos provocan una pérdida de ingresos inmediata y la fuga de clientes a largo plazo. Por ejemplo, en EE. UU. los negocios de suscripción sufren mucho este problema, porque los sistemas antifraude tradicionales suelen marcar los pagos recurrentes como actividad sospechosa. Una app de fitness por suscripción con la que trabajamos llegó a una tasa de rechazo del 20 % con un solo gran emisor. Enrutar los pagos a través de otro adquirente con mejores relaciones con ese emisor lo resolvió.
El reto crece cuando las redes de tarjetas actualizan sus reglas de autorización. Las configuraciones de enrutamiento estático no tienen forma de adaptarse, lo que puede provocar caídas temporales de la tasa de aprobación hasta que alguien actualiza la configuración a mano.
El enrutamiento inteligente reduce los falsos rechazos porque:
- Identifica los emisores con más probabilidades de aprobar determinados tipos de transacción
- Redirige los pagos a proveedores con mejores tasas de éxito para ese tipo de transacción, según las reglas que configures
- Crea reglas de enrutamiento por emisor que tienen en cuenta los patrones de rechazo conocidos
- Mantiene bajo control los rechazos innecesarios sin aumentar la exposición al fraude
Optimización del enrutamiento de pagos transfronterizos
En los pagos transfronterizos, el banco emisor, el comercio y el banco suelen estar en países distintos, y esa separación genera fricción. La exposición al tipo de cambio, las distintas normativas y las reglas antifraude contradictorias elevan las tasas de rechazo.
Un comercio con sede en Europa que procesa el pago de un cliente estadounidense puede tener más rechazos si la transacción pasa por un adquirente local de la UE en lugar de uno estadounidense con mejores conexiones nacionales. Esto es especialmente importante si se tienen en cuenta las licencias de y la pertenencia a los esquemas de pago.
Por ejemplo:
- Los comercios estadounidenses suelen tener una tasa de aprobación de entre el 85 y el 90 % en las transacciones nacionales.
- En los mercados latinoamericanos, las tasas pueden bajar hasta niveles del 50 al 60 %, por políticas bancarias más estrictas y una mayor preocupación por el fraude.
- Las empresas de la UE deben cumplir los requisitos de autenticación reforzada de clientes (SCA) de la PSD2; los flujos de pago que no los cumplen sufren un impacto directo en su tasa de aprobación.
- En las regiones de APAC suele haber diferencias en la tasa de aprobación entre adquirentes nacionales e internacionales.
Enrutar cada transacción al proveedor más eficaz (según la ubicación del cliente, la moneda de la transacción y los datos históricos de aprobación) suele aumentar la tasa de aprobación global entre un 10 y un 15 %.
Recuperación de pagos fallidos
Incluso con un enrutamiento bien configurado, algunas transacciones fallan. No hay que dar por perdidas todas: la estrategia de recuperación adecuada depende de si el rechazo es blando o definitivo.

Rechazos blandos: temporales y recuperables
Los rechazos blandos se producen cuando el método de pago es válido, pero un problema temporal bloquea la autorización. Causas habituales: fondos insuficientes, fallos de autenticación o errores de red. En los negocios de suscripción, los rechazos blandos suponen entre el 80 y el 90 % de todos los pagos rechazados. Con la estrategia de recuperación adecuada, se puede recuperar entre el 40 y el 70 % de ellos.
En el enrutamiento se aplican dos mecanismos. El primero es la cascada: enrutar de inmediato a un proveedor alternativo tras un rechazo blando. El segundo es la programación inteligente de reintentos, que los sitúa en los momentos más adecuados, como después del día de cobro o en horas con menor riesgo de fraude.
Rechazos definitivos: permanentes
Los rechazos definitivos se producen cuando el propio método de pago no es válido: tarjeta robada o caducada, cuenta bloqueada o un problema en la configuración del comercio. Suponen entre el 10 y el 20 % de los pagos fallidos.
Reintentar rechazos definitivos genera multas de los esquemas de tarjetas y daña la relación de tu número de identificación de comercio (MID) con los bancos emisores, lo que perjudica las tasas de autorización de futuras transacciones. El techo de recuperación suele estar entre el 20 y el 30 %, y llega por otras vías: account updaters, avisos para actualizar la tarjeta y .
Algunos rechazos definitivos se deben a restricciones regionales de los emisores. Si ves un patrón de rechazos en un mercado concreto, enrutar a través de un adquirente local en esa región suele resolverlo.
Para ver en detalle todos los códigos de motivo de rechazo y las estrategias de recuperación, consulta nuestra guía sobre .
Idea clave: el enrutamiento mejora las tasas de aprobación al asignar cada transacción al proveedor con más probabilidades de aprobarla. Cuando un pago falla de todos modos, la cascada y los reintentos inteligentes le dan una segunda oportunidad.
Cómo afectan las decisiones de enrutamiento a tus resultados
Una buena estrategia de enrutamiento de pagos da resultados en tres áreas: más pagos aprobados, menos comisiones de procesamiento y tasas de autorización protegidas en mercados con muchos requisitos de cumplimiento.
Protección de ingresos con mejores tasas de autorización
Los negocios de suscripción, que son la mayoría de los clientes con los que trabajamos en Solidgate, funcionan con modelos de ingresos predecibles y dependen mucho de un alto valor del ciclo de vida del cliente (LTV). Por eso, cada pago fallido golpea directamente sus resultados y sus previsiones de crecimiento.
Un solo pago fallido puede suponer perder meses o años de ingresos futuros de un cliente que, por lo demás, estaba satisfecho. Los datos muestran que el representa hasta el 40 % del churn total en los negocios de suscripción: clientes que se pierden por fallos de pago, no por problemas con el producto.
El enrutamiento inteligente reduce este riesgo al dirigir los pagos al proveedor con más probabilidades de aprobar cada tipo de transacción, lo que mantiene a los clientes suscritos y los ingresos estables.
Los comercios de Solidgate consiguen hasta un 7 % más de ingresos gracias al enrutamiento inteligente.
Menos costes de procesamiento
No todos los proveedores cobran las mismas comisiones. Las tarifas de procesamiento varían según la red de tarjetas, el corredor y el tramo de volumen. El enrutamiento inteligente envía cada transacción al proveedor más económico que cumpla tu umbral de tasa de autorización.
Ese umbral tiene su razón de ser: una transacción rechazada sale más cara que la diferencia de comisión entre proveedores. En los comercios de Solidgate, las comisiones de procesamiento bajan hasta un 10 %.
Enrutamiento para el cumplimiento de SCA y 3DS
En la UE, los requisitos de autenticación reforzada de clientes (SCA) de la añaden al enrutamiento una complejidad que las configuraciones estáticas no gestionan bien. No todos los adquirentes admiten por igual los flujos sin fricción de (3DS2) o las exenciones de SCA.
Enrutar las transacciones a través de adquirentes con un buen soporte de 3DS2, y aplicar exenciones a las transacciones de bajo riesgo que cumplen los requisitos, protege las tasas de autorización en los mercados de la UE, donde la fricción provoca abandonos.
Idea clave: cada decisión de enrutamiento afecta a tres cosas a la vez: tasa de aprobación, coste de procesamiento y fricción de cumplimiento. Por eso el enrutamiento es una palanca de ingresos y no solo infraestructura.
Cómo implementar el enrutamiento inteligente de pagos
Crear una configuración de enrutamiento eficaz exige tomar decisiones en cuatro áreas. Así puedes abordar cada una.
Evalúa tu infraestructura de pagos actual
Antes de configurar la lógica de enrutamiento de pagos, haz un mapa de lo que tienes:
- ¿Con qué PSP estás conectado?
- ¿Dónde tienes adquirencia local y dónde enrutas de forma transfronteriza?
- ¿Tienes alguna regla de enrutamiento o todas las transacciones pasan por un solo proveedor?
Con esa foto, extrae tus datos de tasa de aprobación segmentados por país emisor, red de tarjetas, adquirente y tipo de transacción (primer pago o recurrente). Este diagnóstico muestra dónde están las brechas y qué corredores necesitan atención primero.
Las empresas que procesan en tres o más mercados suelen encontrar unos pocos corredores en los que la tasa de autorización queda muy por debajo de su media. Esos corredores son los primeros que conviene mejorar con el enrutamiento.
Evalúa tu solución de enrutamiento de pagos
No todos los ofrecen las mismas capacidades de enrutamiento: algunos tienen más latencia y otros tienen restricciones regionales de procesamiento.
Para valorar si una encaja en tu estrategia, busca:
- Soporte para varios PSP en tus mercados objetivo
- Failover en tiempo real y lógica de cascada
- Códigos de motivo de rechazo detallados
- independiente del PSP, para que los tokens de pago no queden atados a un solo proveedor
- Analítica con alertas instantáneas ante anomalías de rendimiento
- Configuración de reglas sin código, con control de versiones y opción de revertir cambios
Configura tus reglas de enrutamiento
Empieza por los corredores con más volumen y los patrones de transacción más predecibles. Enruta cada corredor al adquirente con mejores relaciones con los emisores de esa zona.
Cuando el enrutamiento principal sea estable, reparte el tráfico entre proveedores para hacer pruebas A/B de su rendimiento con tipos de tarjeta o corredores concretos. Asigna una parte del tráfico a un nuevo proveedor, compara las tasas de autorización y mueve el volumen a la opción que mejor funcione.
Crea segmentos de enrutamiento separados para la y para los primeros pagos. Los intentos de renovación tienen perfiles de rendimiento por proveedor distintos a los del checkout inicial.
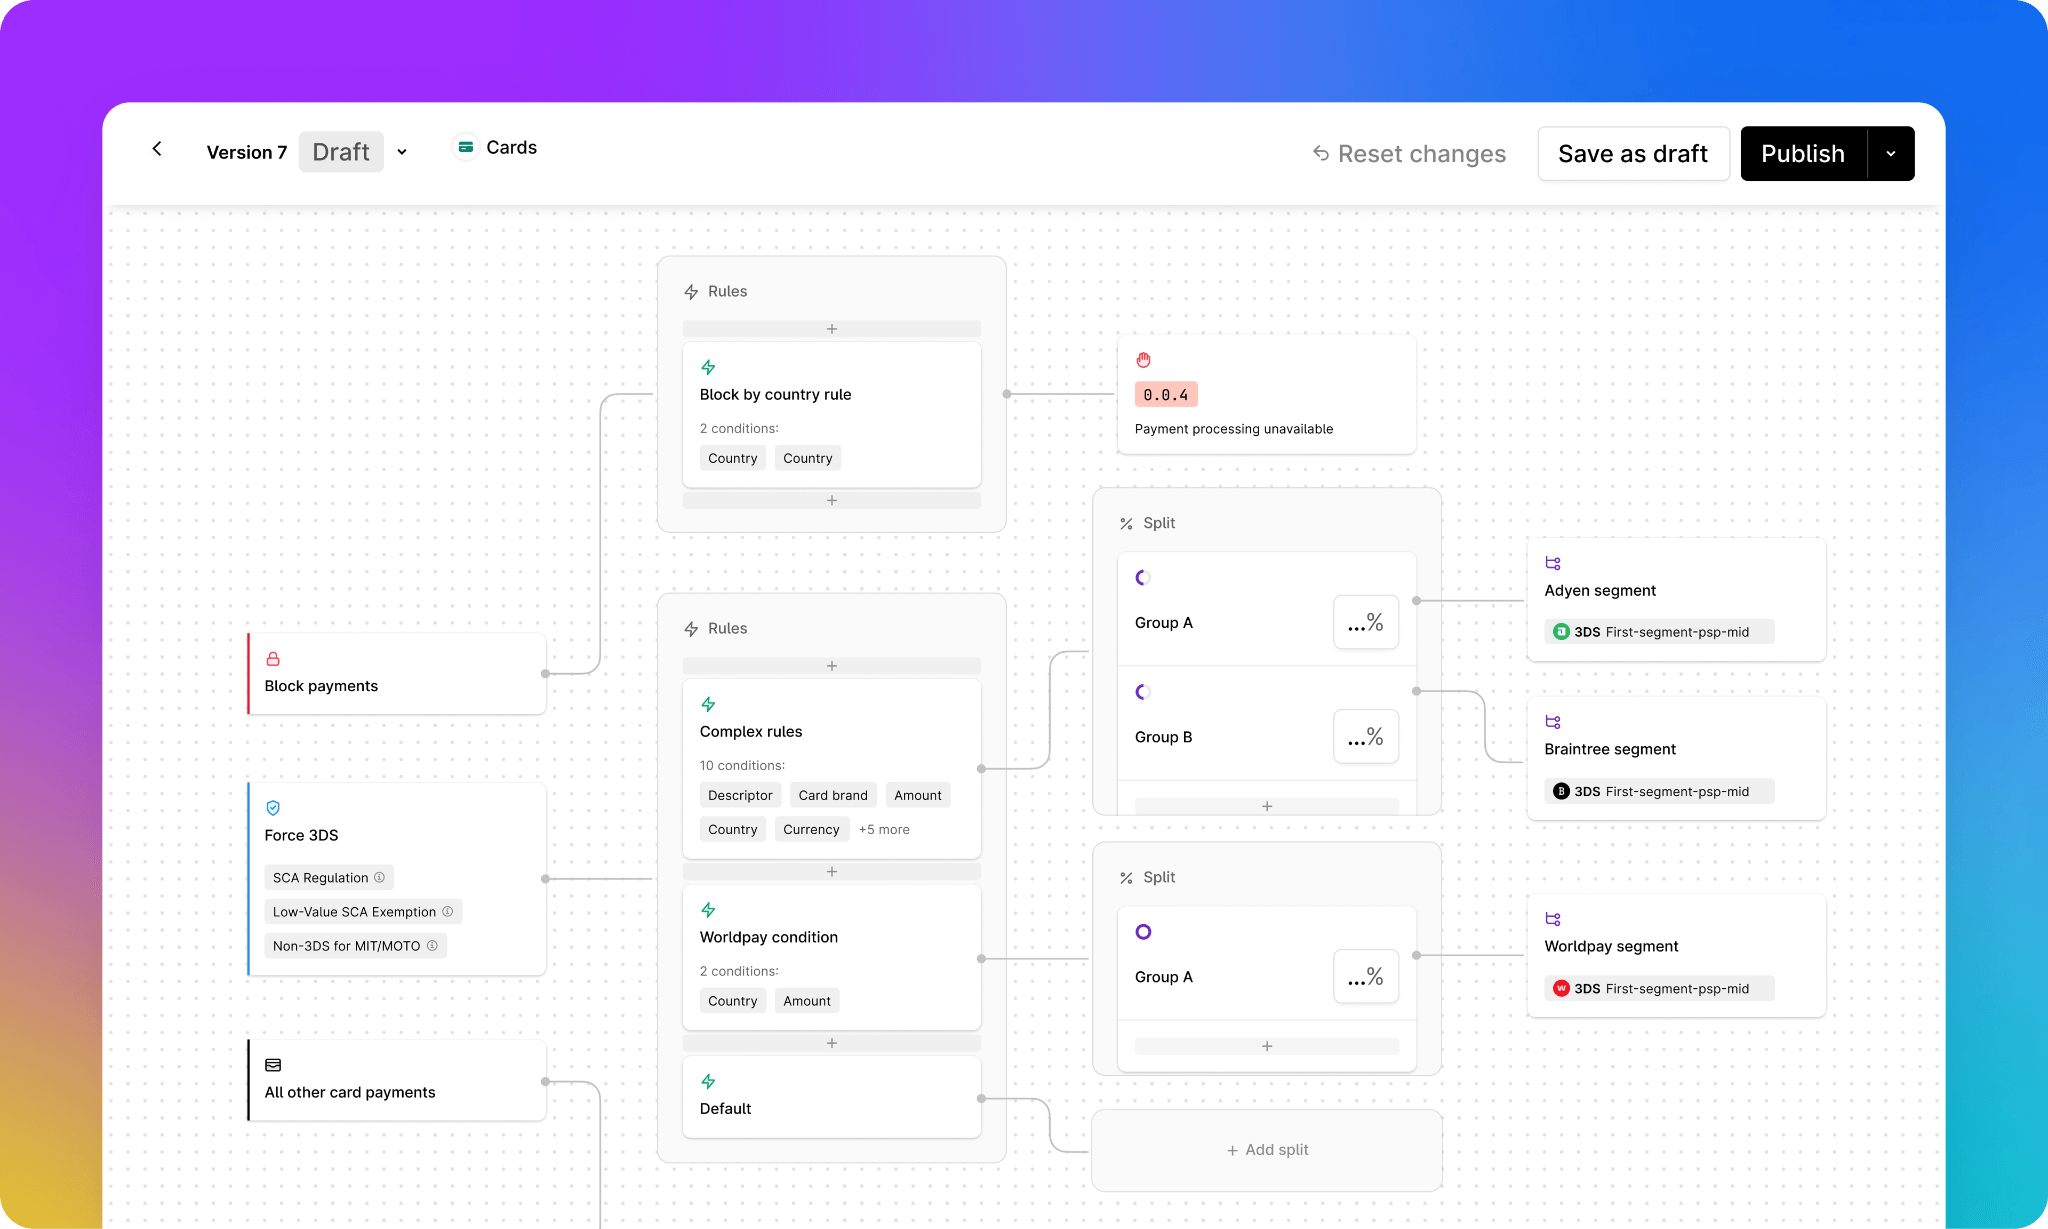
Monitoriza e itera
Optimizar el enrutamiento de pagos es un proceso continuo. El rendimiento de los proveedores cambia, los emisores actualizan sus modelos de riesgo y las redes de tarjetas modifican sus reglas. Revisa el enrutamiento con regularidad: compara las tasas de autorización por corredor con tus referencias y detecta los empeoramientos antes de que se acumulen.
Métricas clave que seguir:
- Tasa de autorización por corredor y tipo de tarjeta
- Tasa de reintentos y de recuperación por código de rechazo
- Coste por autorización exitosa
Idea clave: implementar el enrutamiento inteligente requiere cuatro pasos: evaluar tu infraestructura, valorar tu plataforma de enrutamiento, configurar reglas por corredor y monitorizar el rendimiento a lo largo del tiempo.
Ventajas por sector
Veamos cómo empresas reales usan el enrutamiento inteligente para resolver retos concretos y mejorar sus resultados.
Apps de suscripción y streaming
se enfrentan a fallos de pago en dos momentos distintos: el checkout inicial y cada renovación posterior. El enrutamiento tiene que configurarse de forma diferente para cada uno. El proveedor que convierte bien en el alta no siempre rinde bien en el quinto intento de renovación.
La expansión geográfica lo complica aún más. Cuando un negocio de suscripción entra en nuevos mercados, el rendimiento de los proveedores en la facturación recurrente varía según el corredor. Esas brechas no suelen verse hasta que se completa el primer ciclo de renovaciones.
MEGOGO resolvió los fallos de facturación en Smart TV con una solución MOTO a medida y frenó las caídas de la tasa de aprobación por región con enrutamiento orquestado y adquirencia local. La tokenización de red y los reintentos inteligentes redujeron el churn de suscripciones un 5 %. Consolidar suscripciones, pagos y adquirencia en una sola plataforma le ahorró 100.000 € al año.
→ Lee el .
SaaS y plataformas basadas en IA
y basadas en IA que escalan en varios mercados se enfrentan a un reto de enrutamiento que se complica rápidamente. El proveedor que funciona bien con suscriptores de EE. UU. suele rendir menos con clientes de la UE o APAC. Acertar con el enrutamiento desde el principio evita meses de correcciones después.
Zeely multiplicó por 100 su volumen de procesamiento en tres años con Solidgate. El enrutamiento inteligente y la cascada entre adquirentes de primer nivel (JPMorgan Chase, Adyen y Checkout.com) aumentaron su tasa de aprobación en 8 puntos porcentuales. La cascada recuperó transacciones que, de otro modo, se habrían rechazado definitivamente.
→ Lee la .
Ajax Systems lanzó suscripciones en la UE en una semana y logró tasas de aprobación superiores al 90 % desde el primer día, gracias a la adquirencia de primer nivel en la UE, el enrutamiento inteligente por país y tipo de tarjeta y la tokenización de red.
→ Lee la .
E-commerce y marketplaces digitales
Un marketplace que enruta las transacciones de la UE a través de un adquirente global sin relaciones con emisores nacionales paga dos veces: más rechazos y comisiones de procesamiento transfronterizo más altas.
El enrutamiento inteligente asigna a cada corredor de pago el proveedor más adecuado. La adquirencia local cierra la brecha de aprobación en las transacciones nacionales. El enrutamiento de menor coste (LCR) protege los márgenes de los en los corredores de mayor volumen, porque elige la vía más económica que sigue cumpliendo el umbral de tasa de autorización.
Viajes
Los pagos en el sector de viajes combinan importes altos, uso transfronterizo de tarjetas y un procesamiento en el que el tiempo importa. Un pago rechazado en la reserva de un vuelo suele suponer una reserva perdida: el cliente se va en lugar de volver a intentarlo.
Enrutar a PSP con buenas relaciones con los emisores del país de origen del viajero mejora directamente las tasas de autorización. Añadir autenticación adaptativa reduce la fricción de 3DS para los clientes conocidos sin comprometer la seguridad en las transacciones de mayor riesgo.
Tickets Travel Network se expandió a Norteamérica, LATAM, MENA y el Sudeste Asiático con la plataforma de orquestación de Solidgate. Sumar proveedores de pago de primer nivel en cada región no requirió ningún desarrollo de integración a medida, lo que aceleró su llegada a cada nuevo corredor.
Idea clave: el principio es el mismo en todos los sectores: asignar cada transacción al proveedor adecuado y crear una lógica de recuperación para las que fallan. Si lo haces de forma constante, el enrutamiento se convierte en una palanca de crecimiento.
Más pagos aprobados, menos costes y menos carga operativa
Cada corredor enrutado a través del proveedor equivocado te cuesta dos veces: pagos fallidos y comisiones de procesamiento de más. Cada reintento mal configurado consume presupuesto de los esquemas de tarjetas sin recuperar ingresos, y cada ajuste manual del enrutamiento suma carga operativa a tu equipo.
El enrutamiento inteligente resuelve los tres problemas: una mejor asignación de proveedores sube las tasas de aprobación, el enrutamiento de menor coste protege los márgenes y la lógica de enrutamiento automatizada elimina el trabajo manual.
Si quieres ver cómo funciona el enrutamiento inteligente de Solidgate en tus mercados, .

+10 % de aceptación y −20 % de gasto en los pagos
Cómo DMarket mejoró su infraestructura de pagos con Solidgate
Preguntas frecuentes
El enrutamiento de pagos es la lógica que determina qué proveedor de pagos gestiona cada transacción. Evalúa el tipo de tarjeta, el país emisor, el importe y la moneda, y elige la ruta con más probabilidades de conseguir una autorización. El enrutamiento estático envía todas las transacciones por una ruta fija. El enrutamiento inteligente de pagos aplica reglas configurables para elegir en tiempo real el proveedor más adecuado para cada transacción.
El proceso de enrutamiento inteligente se ejecuta en milisegundos cuando se envía un pago. El motor de enrutamiento analiza los metadatos de la transacción: tipo de tarjeta, BIN, país emisor, importe y cualquier parámetro personalizado que hayas definido. Evalúa esos parámetros según tus reglas de enrutamiento, de arriba abajo, y selecciona el primer conector que coincide. Si la ruta principal falla, la lógica de cascada reintenta con el siguiente proveedor de tu secuencia según el código de motivo de rechazo.
Empieza con una auditoría de tus tasas de autorización por corredor para identificar dónde están las mayores brechas de aprobación. Asigna esos corredores a adquirentes con mejores relaciones con los emisores locales. Añade la cascada para los rechazos blandos, alinea los MCC en toda tu cartera de adquirentes y aplica una programación inteligente de reintentos según el comportamiento de cada emisor. Revisa las reglas de enrutamiento con regularidad y ajústalas a medida que acumulas datos de rendimiento de los proveedores.
La decisión de enrutamiento en sí se toma en milisegundos. El tiempo total de la transacción (desde el envío hasta la respuesta de autorización) depende del adquirente y de la red de tarjetas. El enrutamiento inteligente no añade una latencia significativa, porque la decisión se toma en paralelo al envío de la transacción. Si se activa un failover en cascada, el reintento añade un pequeño intervalo adicional que depende del tiempo de respuesta del proveedor alternativo.
La lógica de enrutamiento reduce la tasa de fallos con tres mecanismos. Primero, dirige las transacciones a los adquirentes con mejores relaciones con los emisores para ese corredor y tipo de tarjeta, lo que reduce los falsos rechazos. Segundo, la cascada reintenta de inmediato los rechazos blandos con proveedores alternativos. Tercero, la programación inteligente de reintentos vuelve a intentar los pagos recurrentes fallidos en los momentos en que la tasa de aprobación del emisor para ese BIN es históricamente más alta.