Métodos de pago alternativos: guía completa 2026
Payments 101
Actualizado 2 nov 2026
16 min
Andrii Stoikov
Head of Support, Integration, Billing Operations, Solidgate
Esta guía muestra qué métodos de pago alternativos dominan en cada mercado y cómo añadirlos sin un sprint de ingeniería por país.
En la mayoría de los mercados de e-commerce que más crecen en el mundo, la mayoría de las transacciones online nunca pasa por una red de tarjetas tradicional. Se prevé que en 2028 los métodos de pago alternativos representen el 58 % del e-commerce global ().
ya no son la alternativa. Cuando un cliente brasileño no puede pagar con PIX, un comprador neerlandés no encuentra iDEAL o un usuario indio espera UPI, no llaman a soporte. Se van.
Para cualquier con ambición global, los métodos de pago alternativos adecuados abren mercados y determinan si consigues convertir en ellos.
Esta guía explica qué son los APM, cómo funciona cada tipo, cuáles dominan en cada mercado y cómo añadirlos sin rehacer tu checkout desde cero.
De un vistazo
- Los APM son cualquier pago que no sea en efectivo ni con tarjeta tradicional: monederos digitales, transferencias bancarias en tiempo real, BNPL, domiciliaciones, redes de dinero móvil y más.
- Los APM adecuados varían mucho según la región.
- Añadir APM aumenta la conversión en el checkout, reduce los rechazos de tarjeta y abre mercados a los que un checkout solo con tarjetas no llega.
- Una sola integración de orquestación conecta varios APM, gestiona la localización y mantiene la conciliación en un solo lugar.
¿Qué son los métodos de pago alternativos?
Los métodos de pago alternativos (también llamados medios de pago alternativos o APM) son cualquier mecanismo de pago que funciona fuera de las redes internacionales de tarjetas tradicionales (Visa, Mastercard y Amex). Abarcan un abanico amplio: desde monederos digitales y transferencias bancarias instantáneas hasta vales basados en efectivo como Boleto y OXXO, que permiten pagar online con dinero en efectivo en tiendas físicas.
Lo que los une no es la tecnología, sino que están diseñados en torno a cómo quieren pagar realmente los consumidores de cada mercado.
Tipos de métodos de pago alternativos

Monederos digitales
almacenan credenciales de pago (tarjetas, cuentas bancarias o saldos prepago) y permiten pagar sin introducir los datos de la tarjeta en el checkout. A diferencia de los monederos móviles, los monederos digitales tienen un saldo propio o una conexión directa con una cuenta bancaria o fuente de fondos. La relación con el usuario la tiene el proveedor del monedero, no la red de tarjetas.
Para los negocios de suscripción y el e-commerce, los monederos digitales mejoran la conversión en el checkout porque eliminan la introducción manual de la tarjeta. Además, admiten pagos recurrentes, lo que los hace útiles más allá de las compras puntuales.
En mercados como China, India, Brasil y Nigeria, los monederos digitales representan alrededor del 30 % del volumen global en punto de venta, según el .
Ejemplos: PayPal, Alipay, WeChat Pay, CashApp, Mercado Pago
Caso de uso típico: mercados donde dominan los ecosistemas de monederos (China, LATAM), flujos de alta en suscripciones y transferencias entre particulares que acaban en compras a comercios
Monederos móviles
Los monederos móviles (también llamados pass-through wallets) almacenan una versión tokenizada de una tarjeta o cuenta bancaria existente y autentican el pago con la biometría del dispositivo. La red de tarjetas sigue procesando la transacción; el monedero solo elimina la fricción de introducir los datos de la tarjeta.
Ejemplos: Apple Pay, Google Pay, Samsung Pay
Caso de uso típico: checkout móvil, compras dentro de apps y upsells de un clic, donde reducir pasos impulsa la conversión
Domiciliación bancaria (direct debit)
La domiciliación bancaria permite a un comercio cargar cobros en la cuenta bancaria de un cliente de forma periódica, con autorización previa. Es la base de la economía de suscripción en Europa y Australia: la usan gimnasios, compañías de suministros, plataformas SaaS y servicios de streaming que cobran cada mes o cada año.
Para los negocios de suscripción, la ventaja estructural de la domiciliación es su durabilidad: una vez que el cliente firma el mandato, sigue activo hasta que lo cancela. Sin tarjetas que caduquen, sin gestión de tokens y sin renovaciones fallidas por una tarjeta sustituida.
Aun así, la domiciliación tiene sus contrapartidas. Los cargos domiciliados se pueden reclamar y la liquidación tarda entre uno y tres días hábiles, sin confirmación en tiempo real de que el pago se ha completado.
Ejemplos: SEPA Direct Debit (Europa), BACS Direct Debit (Reino Unido), BECS Direct Debit (Australia)
Caso de uso típico: facturación de suscripciones, pagos recurrentes de suministros, pagos a plazos
Open banking / Pago por banco
Las transferencias basadas en open banking son la evolución de la domiciliación. La domiciliación es un mecanismo de tipo pull: el comercio solicita los fondos. El open banking es un pago de tipo push: el cliente autoriza en tiempo real una transferencia desde su propia cuenta bancaria.
Esta diferencia de arquitectura resuelve los puntos débiles de la domiciliación. La liquidación es instantánea en lugar de tardar entre uno y tres días. La autorización se hace en el banco, no mediante un mandato firmado. Y no hay un cargo disputado que revertir a posteriori.
Las transferencias bancarias tradicionales (transferencias SEPA, SWIFT) siguen siendo habituales en transacciones de alto valor o B2B, donde el pagador es conocido y una liquidación diferida es aceptable. Las transferencias de open banking, posibles gracias a marcos como la PSD2 en Europa, están pensadas para el e-commerce de consumo, donde la confirmación instantánea importa.
Para los comercios, ambos enfoques comparten la misma ventaja económica en el : sin tasas de intercambio ni recargos de las redes de tarjetas.
Ejemplos: iDEAL (Países Bajos), Przelewy24 (Polonia), transferencias SEPA (Europa), Wero (Alemania, Francia, Bélgica), Bizum (España), Open Banking (Reino Unido y UE)
Caso de uso típico: compras de alto valor, mercados con baja penetración de tarjetas y comercios que quieren reducir sus comisiones de procesamiento
Compra ahora, paga después (BNPL)
(BNPL) permite a los clientes dividir una compra en plazos, ya sea sin intereses durante un periodo corto o con financiación a más largo plazo. El comercio recibe el pago completo por adelantado del proveedor de BNPL, y es el proveedor quien cobra al consumidor.
aumenta el ticket medio y la conversión, sobre todo en productos de precio más alto y entre consumidores con acceso limitado al crédito. El control regulatorio ha aumentado en varios mercados, pero la adopción sigue creciendo, especialmente entre los consumidores más jóvenes de Europa, EE. UU. y Australia.
Ejemplos: Klarna, Affirm, PayPal Pay Later
Caso de uso típico: moda, electrónica, hogar y cualquier categoría en la que el precio sea una barrera en el checkout
Pagos en tiempo real
Las en tiempo real son infraestructuras creadas por los gobiernos que mueven dinero entre cuentas bancarias en segundos, 24/7, a través de apps móviles con códigos QR, números de teléfono o identificadores de cuenta. En sus mercados de origen no son una alternativa al método de pago dominante: son el método de pago dominante.
UPI representa el 85 % de los pagos digitales de India y casi el 49 % del volumen mundial de pagos en tiempo real (). El PIX de Brasil al 93 % de la población adulta del país (más de 170 millones de consumidores), incluidos 60 millones que no tienen tarjeta de crédito.
Ejemplos: PIX (Brasil), UPI (India), PayNow (Singapur), PromptPay (Tailandia)
Caso de uso típico: comercios que entran en mercados de alto crecimiento con baja penetración de tarjetas. Su uso en suscripciones crece a medida que las redes en tiempo real amplían el soporte para pagos recurrentes.
Tarjetas prepago y vales
Las tarjetas prepago se cargan con un importe fijo y se usan como tarjetas de débito, sin necesidad de cuenta bancaria. Los vales prepago se venden en tiendas físicas y generan un código que se canjea en el checkout. Ambos sirven a la población no bancarizada o infrabancarizada y siguen siendo populares para regalos.
Su ventaja estructural: no hay riesgo de fraude más allá del importe cargado, no hay contracargos y el consumidor no tiene que pasar por ningún trámite bancario.
Ejemplos: Paysafecard (Europa), OXXO (México), Boleto Bancário (Brasil), Neosurf
Caso de uso típico: bienes digitales, mercados con baja penetración de cuentas bancarias, regalos
Pago con cargo a la factura del móvil (carrier billing)
El carrier billing permite a los clientes cargar sus compras en la factura del móvil o descontarlas del saldo prepago, sin necesidad de tarjeta ni cuenta bancaria. La autenticación se hace automáticamente a través de la red móvil, lo que reduce la fricción en compras digitales de bajo importe.
Es especialmente relevante en mercados con una infraestructura financiera tradicional limitada y entre perfiles (normalmente usuarios más jóvenes) que no tienen tarjeta de crédito.
Ejemplos: Boku, que opera con grandes operadores como Vodafone y Tele2, además de operadores regionales en todo el mundo
Caso de uso típico: suscripciones a contenido digital y compras en apps en mercados emergentes
Pagos con criptomonedas
Los pagos con criptomonedas permiten a los clientes pagar con monedas digitales descentralizadas. Su aceptación sigue siendo minoritaria para la mayoría de los comercios de e-commerce: la volatilidad y la complejidad de la liquidación son limitaciones reales. Los pagos con stablecoins (vinculadas a monedas fiduciarias como el dólar estadounidense) crecen en contextos B2B y transfronterizos donde la liquidación tradicional es lenta o cara.
Ejemplos: Bitcoin, Ethereum, USDC (stablecoin)
Caso de uso típico: transacciones B2B transfronterizas, plataformas de bienes digitales y comercios dirigidos a un público cripto-nativo
Idea clave: con tantas opciones disponibles, la mayoría de los clientes ya tiene su forma preferida de pagar, y un checkout que no la ofrece suele perder la venta antes de que empiece.
Historia de los métodos de pago alternativos
Los APM se remontan a mediados de los años 90, cuando internet hizo posible por primera vez el pago a distancia a gran escala. PayPal se lanzó en 1998 como uno de los primeros alternativos; Alipay llegó en 2003 y construyó la infraestructura de pagos digitales que impulsaría el crecimiento del e-commerce en China durante las dos décadas siguientes. La década de 2010 trajo los monederos móviles (Apple Pay en 2014, Google Pay en 2015) y la ola del BNPL impulsada por Klarna y Afterpay.
Los marcos regulatorios aceleraron la siguiente fase. La abrió las API bancarias a proveedores externos y creó la infraestructura para las transferencias bancarias instantáneas basadas en open banking. Mientras tanto, los bancos centrales de Brasil, India y Singapur lanzaron sistemas de pago en tiempo real respaldados por el Estado que desplazaron rápidamente a las redes de tarjetas como principal método de pago en sus mercados.
El cambio más importante de los últimos cinco años ha sido la aparición de estas redes estatales. PIX, UPI y PayNow no son una alternativa a la infraestructura de tarjetas: en sus mercados de origen, ya la han sustituido como opción por defecto. El significado de "alternativo" está cambiando.
Métodos de pago alternativos por región
Ningún APM funciona en todas partes. El método que convierte en Polonia fracasa en México, y lo que es estándar en India no existe en Alemania. Este es el desglose práctico por mercado.
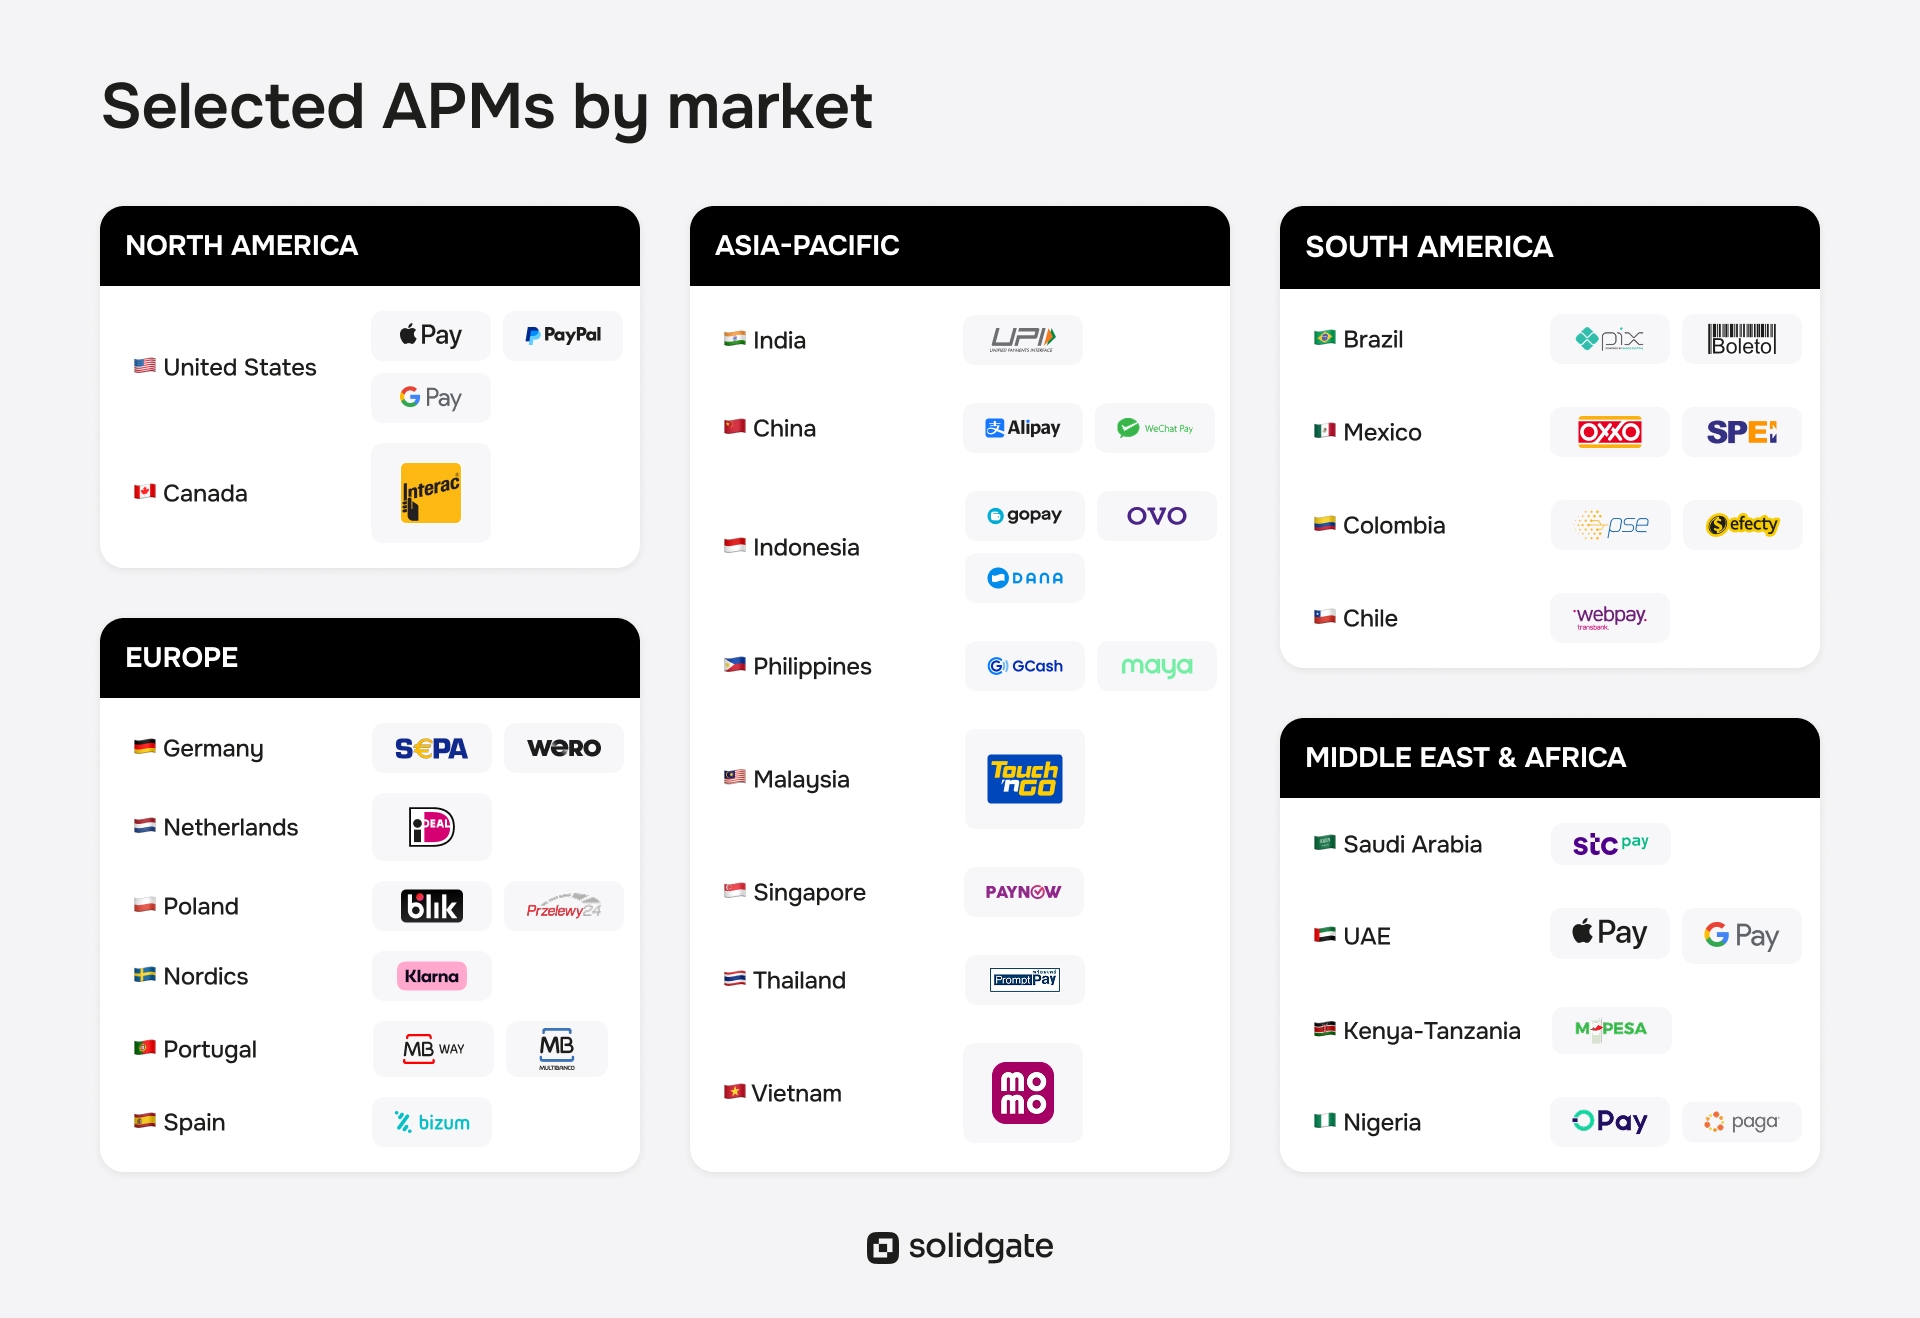
Aviso legal: este resumen refleja una selección de métodos de pago alternativos de uso extendido y no pretende ser exhaustivo. Los logotipos y nombres de marca de terceros que aparecen en esta imagen pertenecen a sus respectivos propietarios y se usan solo con fines informativos. Solidgate no está afiliada a ninguna de las marcas representadas ni cuenta con su respaldo, salvo que se indique expresamente lo contrario.
Europa
Europa tiene el panorama de APM más fragmentado de todas las grandes regiones. El uso de tarjetas es alto en el Reino Unido y Francia, pero en varios mercados grandes dominan las alternativas nacionales.
Para un análisis completo, consulta nuestra guía de .
Principales APM por país:
- Alemania: las transferencias bancarias SEPA son la opción por defecto en el e-commerce de mayor importe. cerró a finales de 2024 y su volumen se ha concentrado en SEPA y en proveedores de open banking. Las tarjetas dominan menos en Alemania que en la mayor parte de Europa Occidental; la confianza en las transferencias bancarias es mayor.
- Países Bajos: iDEAL concentra la mayoría de las transacciones online. Los comercios que venden a consumidores neerlandeses tienen que ofrecer iDEAL.
- Polonia: BLIK cubre la mayor parte del e-commerce polaco. Przelewy24 gestiona casi todo lo demás.
- Países nórdicos: Klarna domina en Suecia, Noruega y Finlandia, como opción de BNPL y como marca de checkout en general.
- Portugal: MB Way y Multibanco son los métodos dominantes en las transacciones nacionales.
- España: Bizum crece con rapidez como método de pago en tiempo real, sobre todo entre los consumidores más jóvenes.
Norteamérica
El mercado estadounidense está muy dominado por las tarjetas, pero los monederos digitales recortan distancia rápidamente. En 2025 alcanzaron el 40 % de los checkouts de e-commerce en EE. UU., todavía por debajo de la media mundial del 56 %, pero con un fuerte crecimiento a medida que los consumidores más jóvenes eligen el monedero como primera opción ().
Apple Pay y Google Pay lideran en móvil; PayPal sigue siendo el APM independiente dominante en el e-commerce de escritorio, donde la autenticación biométrica de los monederos no está disponible.
La adopción del BNPL es alta en comparación con la media mundial: Klarna y Affirm tienen una cuota de mercado relevante, sobre todo en compras de importe medio y alto. CashApp crece como método de pago entre los consumidores más jóvenes.
Canadá sigue un patrón similar, con Interac Online como principal opción nacional de transferencia bancaria.
América Latina
LATAM es una de las regiones con pagos más complejos del mundo. La penetración de las tarjetas varía mucho entre países y dentro de cada país, y la preferencia por métodos cercanos al efectivo sigue siendo fuerte fuera de los grandes núcleos urbanos.
- Brasil: PIX es ya, de facto, la opción por defecto. Lanzado en noviembre de 2020, es instantáneo, gratuito para los consumidores, está disponible 24/7 y es interoperable con todos los bancos y fintechs de Brasil. El Boleto Bancário (un comprobante de pago imprimible que se paga en bancos, cajeros y casas de lotería) sigue siendo importante para los consumidores que prefieren el efectivo. Mercado Pago es el monedero digital dominante.
- México: los vales de OXXO son esenciales para llegar a los consumidores fuera del sistema bancario formal. OXXO tiene más de 20.000 tiendas en todo el país; para muchos consumidores mexicanos, comprar un vale de OXXO y canjearlo online es la única forma viable de pagar. SPEI es la red nacional de transferencias bancarias en tiempo real para quienes tienen cuenta bancaria.
- Colombia: PSE (transferencia bancaria) y Efecty (vales basados en efectivo) son las principales alternativas a las tarjetas.
- Chile: Webpay domina el procesamiento de tarjetas online; Sencillito gestiona los pagos en efectivo.
Asia-Pacífico
APAC tiene la infraestructura de pagos en tiempo real más desarrollada del mundo: los monederos móviles y las redes de pago instantáneo concentran la mayor parte del volumen de e-commerce en casi todos sus mercados.
- India: UPI es la infraestructura. Google Pay India, PhonePe y Paytm funcionan sobre UPI, una red gestionada por el gobierno. Para cualquier comercio que venda en India, ofrecer UPI es obligatorio.
- China: Alipay y WeChat Pay dominan el e-commerce nacional. Los comercios extranjeros necesitan socios locales o agregadores de pagos para aceptar estos métodos.
- Indonesia: GoPay, OVO y DANA son los monederos electrónicos líderes. Shopee Pay tiene alcance regional en todo el Sudeste Asiático.
- Filipinas: GCash y Maya (antes PayMaya) lideran el mercado; ambos admiten cobros recurrentes.
- Malasia: Touch 'n Go eWallet es el dominante; GrabPay tiene alcance regional en varios mercados.
- Singapur: PayNow (transferencias en tiempo real respaldadas por el gobierno) y GrabPay son de uso generalizado.
- Tailandia: PromptPay es el sistema nacional de transferencias en tiempo real; TrueMoney y LinePay tienen una cuota relevante entre los monederos.
- Vietnam: MoMo es el monedero electrónico líder.
Oriente Medio y África
En Oriente Medio, el e-commerce formal se basa sobre todo en tarjetas, con un uso intenso de PayPal en los países del CCG. Arabia Saudí y los Emiratos Árabes Unidos han adoptado rápidamente los monederos digitales: STC Pay en Arabia Saudí, y Apple Pay y Google Pay en los mercados del Consejo de Cooperación del Golfo.
África presenta un perfil estructuralmente distinto. La infraestructura de dinero móvil, liderada por M-Pesa en Kenia y Tanzania, permite que grandes segmentos de la población con acceso limitado a cuentas bancarias puedan pagar.
Nigeria es un mercado de e-commerce importante en el que OPay y Paga son operadores clave de dinero móvil. en África siguen siendo complejos, con comisiones altas y poca interoperabilidad entre los sistemas nacionales.
Idea clave: cada mercado al que quieres entrar tiene un método de pago local dominante, y entrar sin él supone convertir solo a una fracción de tus clientes potenciales.
Ventajas de los métodos de pago alternativos
Más conversión en el checkout
La tasa media de abandono del carrito en el e-commerce global ronda el 70 %, según la . Una parte importante de ese abandono se debe al pago: el cliente llegó al checkout, no encontró su método preferido y se fue. En el checkout transfronterizo, el abandono puede ser aún mayor, porque los flujos de tarjeta poco familiares suman fricción a una experiencia que ya resulta desconocida.
Añadir los APM adecuados reduce ese abandono desde el origen. Por ejemplo, MEGOGO, una plataforma de streaming con suscriptores en Europa del Este, descubrió que sus clientes polacos abandonaban el checkout porque BLIK no estaba disponible.
Tras añadir BLIK con enrutamiento localizado para los emisores polacos a través de Solidgate, la conversión de pagos aumentó un 3,5 % y el churn de suscripciones bajó un 5 %.
→ Lee la
Además de la disponibilidad del método, añade una señal de confianza: los clientes que ven una marca de pago conocida tienen más probabilidades de completar la compra.
Un mercado potencial más amplio
Un checkout solo con tarjetas deja fuera a una parte estructuralmente grande de los consumidores en los mercados de alto crecimiento. En , 60 millones de adultos no tienen tarjeta de crédito, pero 170 millones usan PIX. En Nigeria, el dinero móvil llega a personas que nunca han tenido una cuenta bancaria. En México, los vales de OXXO son la única forma viable de pagar para una parte importante de la población fuera de las grandes ciudades.
Para los comercios con ambición global, ofrecer las opciones de pago alternativas adecuadas mejora la conversión entre los clientes actuales y abre una nueva fuente de ingresos entre consumidores a los que la infraestructura de tarjetas no llega en absoluto.
Menos rechazos y mejores tasas de autorización
Los rechazos de tarjeta lastran de forma constante las , sobre todo en las transacciones transfronterizas, donde el banco emisor trata al comercio como extranjero. Los métodos de pago locales, en especial los APM basados en transferencias bancarias y las redes en tiempo real, tienen tasas de rechazo estructuralmente más bajas, porque sus infraestructuras están pensadas para el volumen nacional y el emisor conoce el contexto del comercio.
En los negocios de suscripción, los rechazos blandos (soft declines) suponen entre el 70 y el 90 % de todos los fallos de pagos recurrentes, y la mayoría se pueden recuperar. Ofrecer domiciliación o pagos recurrentes con monedero junto al cobro con tarjeta crea una alternativa estructural cuando la tarjeta falla y reduce el churn involuntario sin añadir fricción a la experiencia del cliente.
Más seguridad y protección frente al fraude
Muchos métodos de pago alternativos tienen, por diseño, menos riesgo de fraude que los pagos con tarjeta. Los monederos digitales tokenizan las credenciales de la tarjeta: el comercio nunca ve el número real, lo que reduce la exposición a filtraciones de datos.
Las transferencias bancarias por open banking son pagos de tipo push: el cliente inicia la transferencia, así que no hay número de tarjeta que robar o copiar ni cargos desconocidos que disputar. Las redes en tiempo real como PIX y UPI autentican en el banco, lo que reduce la exposición a . Los métodos prepago limitan el riesgo al saldo cargado.
En los negocios de suscripción, el problema del fraude casi nunca es fraude. Hasta el 75 % de los contracargos en suscripciones vienen de clientes legítimos que disputan cargos válidos: pruebas gratuitas olvidadas, descriptores de facturación que no reconocen o cancelaciones difíciles de encontrar (). Las transferencias de open banking, las redes en tiempo real y la domiciliación eliminan por completo ese tipo de disputa. El cliente inició el pago de forma explícita, así que no puede alegar que no lo reconoce.
Idea clave: los APM adecuados determinan en qué mercados puedes entrar, a qué clientes puedes llegar y cuánto te cuesta procesar cada transacción.
Cómo añadir métodos de pago alternativos a tu negocio
Así puedes añadir APM sin acabar con un stack fragmentado.
Prioriza por mercado, no por facilidad de integración
Empieza donde tu brecha de conversión sea mayor. En Brasil, eso es PIX. En Polonia, BLIK. En los Países Bajos, iDEAL.
Eso es justo lo que hizo Tickets Travel Network, una plataforma de viajes europea, al expandirse a LATAM, MENA y el Sudeste Asiático. En lugar de añadir lo que era más rápido de integrar, identificó el método local dominante en cada mercado (Bizum en España, ) y planificó su expansión en torno a esas brechas.
→ Consulta el
Comprueba si admite pagos recurrentes antes de decidir
No todos los APM admiten cobros recurrentes, y muchos de los que sí lo hacen tienen limitaciones en la lógica de reintentos, la gestión de mandatos o los flujos de cancelación. Un monedero que funciona para pagos puntuales no mantendrá viva una suscripción tras una renovación fallida.
Solidgate indica si cada método de su catálogo completo de APM admite pagos recurrentes y aplica una lógica de reintentos inteligentes que aumenta un 30 % la conversión del primer reintento.
Integra una sola vez, no por cada método
Cada APM integrado de forma directa implica un desarrollo, un mantenimiento y un formato de conciliación propios. Esa carga se multiplica con cada mercado que sumas. Una , como la de Solidgate, conecta tarjetas, APM y facturación recurrente mediante una sola integración, para que actives nuevos métodos con configuración, no con código.
Planifica la conciliación antes de salir a producción
Cada APM liquida en plazos y monedas diferentes. Cada procesador usa estructuras de datos distintas, y es al conciliarlas a mano donde los equipos de operaciones financieras pierden horas.
centraliza en un solo panel los informes de liquidación de todos los APM y conectados, con liquidaciones en la misma moneda que evitan pagos fragmentados y exposición cambiaria entre jurisdicciones.
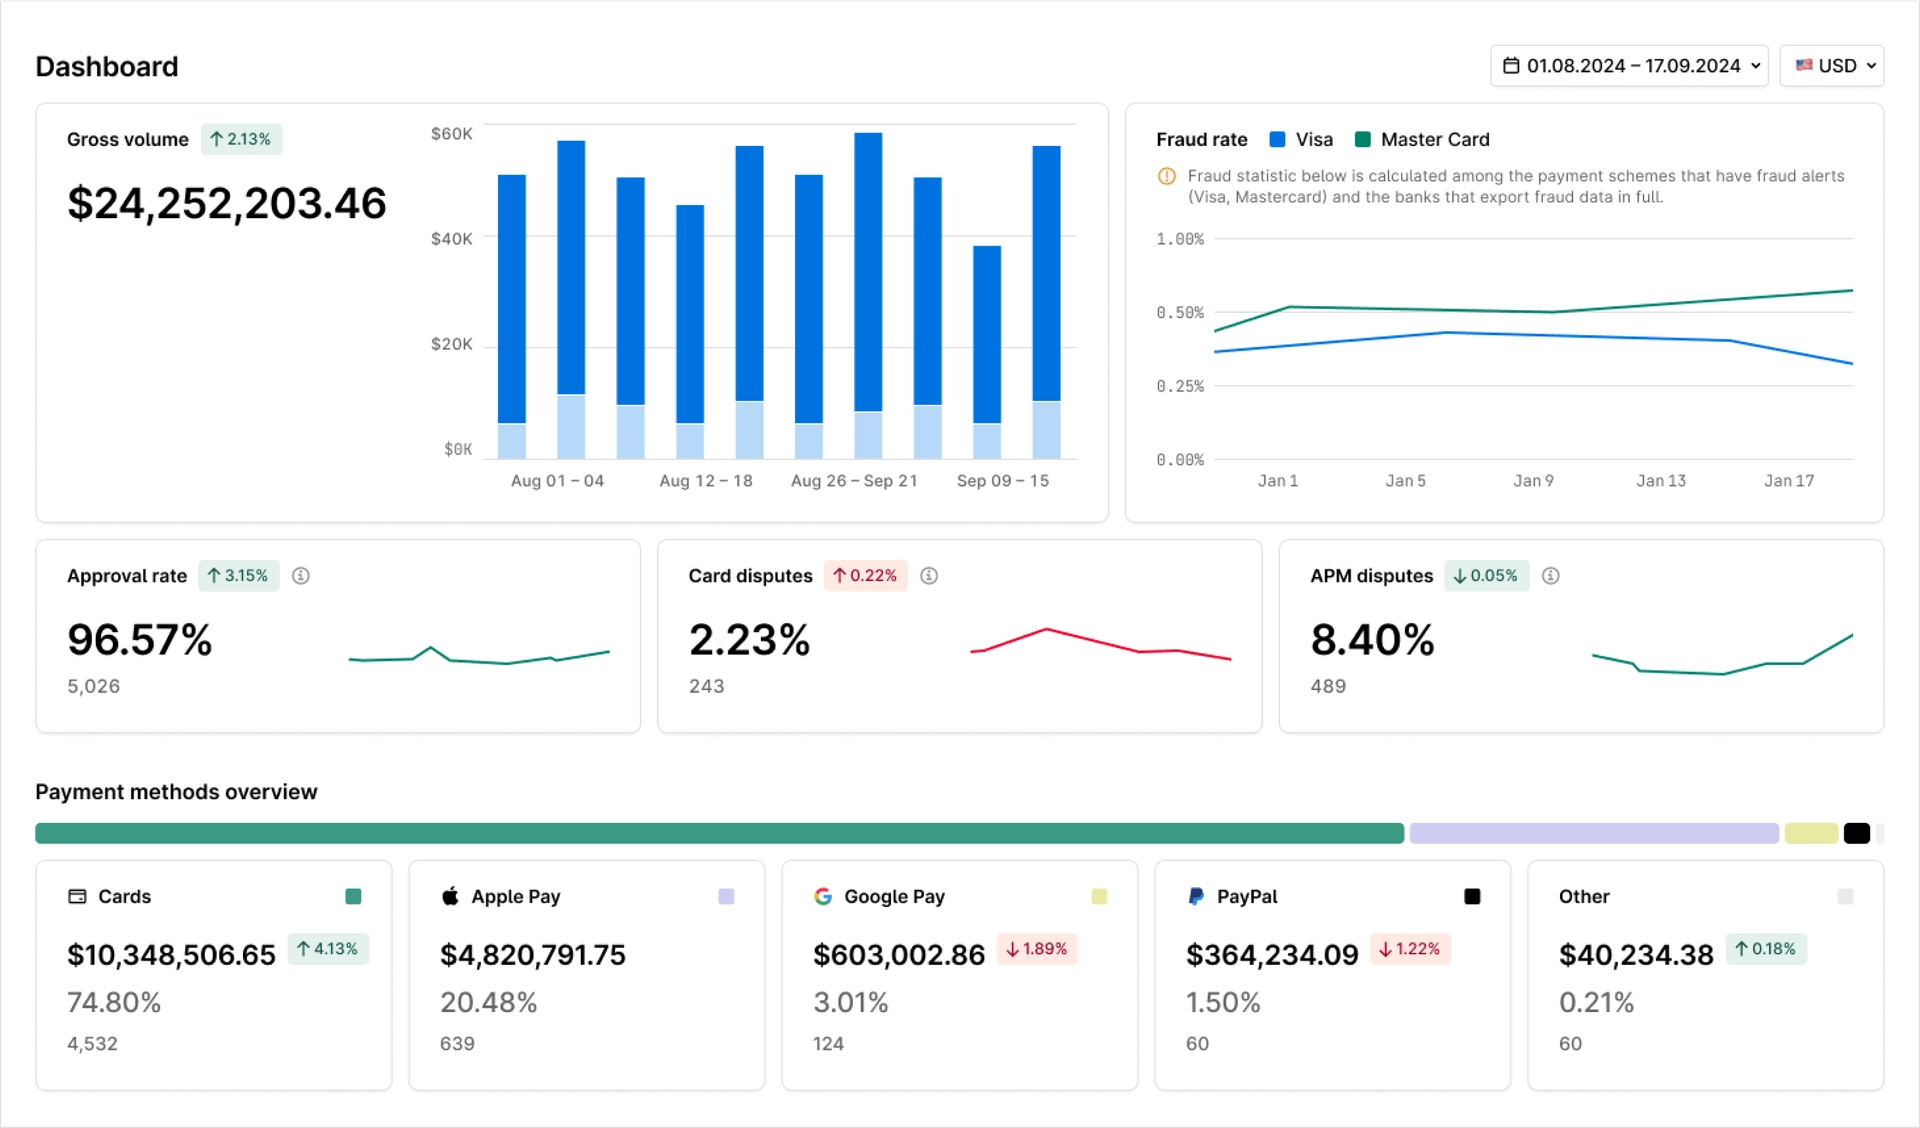
Idea clave: acertar con los APM implica elegirlos por mercado y luego construir un stack que gestione la compatibilidad con pagos recurrentes, la carga de integración y la conciliación sin que la complejidad se multiplique con cada mercado nuevo.
Tu stack de APM es tu estrategia de acceso a mercados
Cada mercado al que quieres entrar tiene un método de pago local dominante. Actívalo antes que tu competencia, y sin un nuevo sprint de ingeniería por mercado.
Solidgate es una que conecta mediante una sola integración, con enrutamiento inteligente, conciliación centralizada y compatibilidad con pagos recurrentes documentada para cada método.
para identificar qué métodos marcarían la diferencia en tu expansión.
De una sola región a una cobertura de viajes global
Cómo Tickets Travel Network se expandió a LATAM, MENA y el Sudeste Asiático con Solidgate.
Preguntas frecuentes
Los métodos de pago alternativos (APM), también conocidos como medios de pago alternativos, son cualquier mecanismo de pago fuera del efectivo y de las redes de tarjetas tradicionales: Visa, Mastercard, Amex y otros sistemas internacionales similares. Incluyen monederos digitales (PayPal, Alipay), monederos móviles (Apple Pay, Google Pay), redes de pago en tiempo real (PIX, UPI), transferencias bancarias y open banking (iDEAL, SEPA), BNPL (Klarna, Affirm), domiciliación bancaria, tarjetas prepago y vales, carrier billing y pagos con criptomonedas.
Los APM aumentan la conversión en el checkout porque ofrecen a cada cliente su método de pago preferido. Reducen los rechazos de tarjeta (sobre todo en contextos transfronterizos), disminuyen la exposición al fraude gracias a los pagos de tipo push y la autenticación bancaria, y amplían el mercado potencial a consumidores a los que la infraestructura de tarjetas no llega. En los negocios de suscripción, APM como la domiciliación y los pagos recurrentes con monedero reducen el causado por tarjetas caducadas y reintentos fallidos.
La aceptación de los APM depende del método y del mercado. Por ejemplo, los monederos digitales (PayPal, Alipay) dominan en China y LATAM, y los monederos móviles (Apple Pay, Google Pay) se aceptan en la mayoría de los grandes mercados. Las redes en tiempo real como PIX y UPI se han convertido en la opción por defecto en Brasil e India, más que en una alternativa. En general, la cobertura de APM crece a medida que más comercios reconocen el impacto en la conversión de ofrecer métodos locales.
Por volumen de transacciones, los APM más relevantes a nivel mundial son: PayPal, Alipay y WeChat Pay (China), UPI (India), PIX (Brasil), iDEAL (Países Bajos), BLIK (Polonia), SEPA Direct Debit (Europa), Klarna (BNPL, global), y Apple Pay y Google Pay (monederos móviles, global).
Los APM que más crecen son las redes de pago en tiempo real respaldadas por gobiernos. PIX y UPI siguen creciendo en volumen y en casos de uso. PayNow en Singapur, PromptPay en Tailandia y los sistemas africanos de dinero móvil (OPay y Paga en Nigeria) crecen con rapidez. En Europa, Wero, el monedero A2A paneuropeo lanzado por 16 grandes bancos en 2024, está sustituyendo a Giropay, iDEAL y Paylib en Alemania, Francia, Bélgica y los Países Bajos. Las transferencias bancarias instantáneas basadas en open banking también se extienden en la UE y el Reino Unido como alternativa más económica a la tarjeta.
El e-commerce y los bienes digitales son los mayores usuarios de APM por volumen de transacciones. Los negocios de suscripción (SaaS, streaming, apps de fitness, edtech) se apoyan en la domiciliación y los monederos digitales para la facturación recurrente. Las empresas de viajes usan el BNPL para suavizar el impacto del precio en reservas de alto valor. Los servicios financieros y las plataformas de remesas transfronterizas usan cada vez más las redes en tiempo real y el dinero móvil.
En el mundo funcionan cientos de APM, desde grandes plataformas internacionales hasta sistemas nacionales muy locales. Solidgate admite más de 100 APM en distintos mercados, y la cifra sigue creciendo.
Los métodos de pago alternativos importan porque la penetración de las tarjetas es desigual en el mundo y la conversión en el checkout depende directamente de que los clientes encuentren su método preferido. Las empresas que adaptan su checkout a las expectativas locales obtienen sistemáticamente mejores resultados que las que solo aceptan tarjetas.